中国宏观经济预测与展望2026年秋季发布会暨经济预测理论与应用研讨会在厦门大学召开
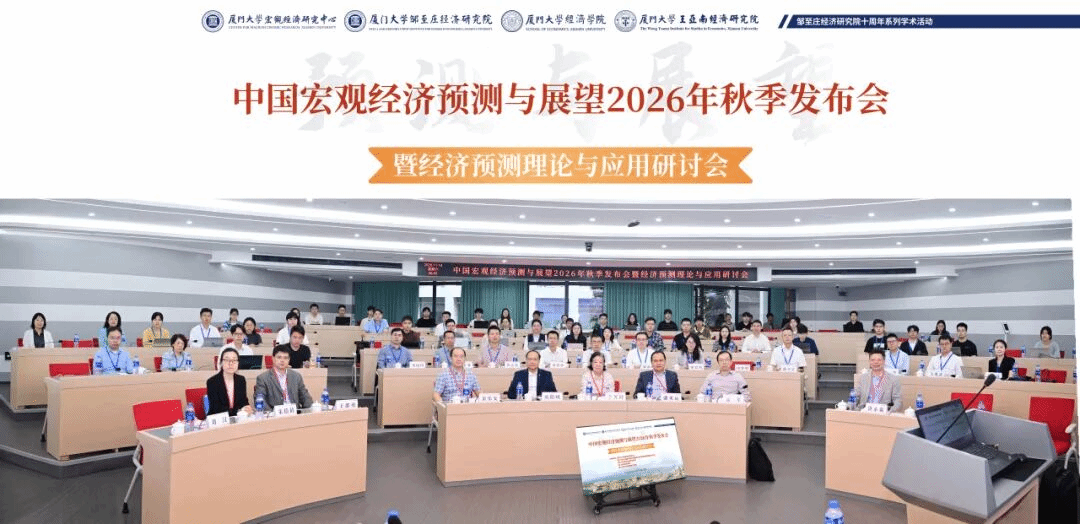
11月14日,由教育部人文社会科学重点研究基地——厦门大学宏观经济研究中心主办的“中国宏观经济预测与展望2026年秋季发布会暨经济预测理论与应用研讨会”在厦门大学召开。

会上发布了基于厦门大学中国季度宏观经济模型(CQMM)的研究成果《中国宏观经济预测与分析——2026年秋季报告》。
报告认为,2026年前三季度,中国经济总量维持平稳扩张,GDP增速处于目标区间之内,但增长中枢在供需约束下回归常态化,季度波动放大,一些结构分化与传导阻滞现象更值得关注。突出表现在:供给结构与需求结构呈分化与背离相互强化之势。外需对内需的联动弱化,加剧“外热内冷”的结构性失衡;价格、融资与财政传导呈结构性非对称修复和传导阻滞。
基于CQMM模型的预测显示,预计2026年中国GDP增速为4.79%,较2025年小幅下降0.2个百分点;2027年,进一步放缓至4.61%,且季度趋势上将呈现“前高后低”变化。政策模拟表明,出口与内需联动效应改善有利于稳定就业和消费、对冲投资下行;若出口对内需的作用效应回到2019年之前的水平,2023—2025年GDP增长率年均将提高1.04个百分点。为此,课题组提出强化外需内需联动、稳定房地产市场、做活资本市场、保障重点群体就业、控制好财政货币政策执行节奏等五方面政策建议。
本次发布是CQMM预测与政策模拟结果的第四十一次发布,主要发布2026年、2027年中国宏观经济主要指标的更新预测数据,模拟分析内外需联动提升的宏观经济效应,并围绕如何促进内外需联动提出相关政策建议。

除《中国宏观经济预测与分析——2026年秋季报告》外,会上还相继发布《2026年中国宏观经济形势与政策问卷调查报告》《2026年中国省级经济增长实时监测报告》以及《中国行业间投资网络的构建与分析报告》,引发广泛关注。
(报告内容详见后文)

陈坚教授主持发布会
开 幕 式
当天上午,在厦门大学宏观经济研究中心陈贵富教授的主持下,会议开幕式在厦大经济楼C108报告厅举行。中国科学院大学经济与管理学院院长、厦门大学邹至庄经济研究院院长洪永淼教授致辞。

洪永淼在致辞中简要介绍了厦门大学邹至庄经济研究院以及厦门大学宏观经济研究中心的历史沿革。他指出,厦门大学宏观经济研究中心2001年建立、2005年成为教育部人文社会科学重点研究基地,其标志性成果——中国季度宏观经济模型(CQMM)自2006年起定期发布“中国宏观经济预测与分析”报告,至今已累计发布四十一次,成为中心服务国家战略、建言宏观经济决策的重要学术支撑。中心自主研发的“宏观经济实时监测系统”自2024年发布以来,与CQMM长期预测形成互补,是中心拓展宏观经济实时监测能力的最新成果。本次发布的四份报告相互补充,共同构成对中国宏观经济运行多维度、全周期的观察。他期待通过此次会议进一步促进经济预测领域的学术交流与方法创新,推动中国宏观经济预测研究更好地服务国家重大战略需求。

陈贵富教授主持开幕式
经济预测理论与应用研讨会
随后,经济预测理论与应用研讨会如期举行,60余名来自国内高校和研究机构、政府相关部门、企业的代表参会。14日上午的主旨报告环节中,三位报告人带来精彩内容。
1
基于投入产出模型的经济高质量发展研究

李善同,国务院发展研究中心
2
在分化中统筹好扩内需与促改革

盛来运,国家统计局
3
新能源汽车产业:优势来源和发展趋势

欧阳峣,浙江大学
在随后的议程中,武汉大学聂军教授,四川大学余乐安教授,中国科学院大学、厦门大学洪永淼教授,北京大学涂云东教授,南开大学王群勇教授将依次带来主旨报告;合肥工业大学许启发教授,上海财经大学朱倩倩教授,吉林大学刘汉教授,兰州财经大学肖强教授将依次带来邀请报告。另有20位青年学者将在五场平行论坛上带来论文报告。
本次会议由厦门大学宏观经济研究中心、厦门大学-中国科学院计量建模与经济政策研究基础科学中心、厦门大学邹至庄经济研究院、厦门大学经济学院、厦门大学王亚南经济研究院共同主办。
1
同步新闻一:
中国宏观经济预测与分析——2026年秋季报告:
供需结构分析、内外需联动与中国经济增长

11月14日,厦门大学宏观经济研究中心等机构联合发布《中国宏观经济预测与分析——2026年秋季报告》。本次发布是厦门大学中国季度宏观经济模型(CQMM)预测与政策模拟结果的第四十一次发布,主要发布2026年、2027年中国宏观经济主要指标的更新预测数据,模拟分析内外需联动提升的宏观经济效应,并围绕如何促进内外需联动提出相关政策建议。
报告认为,2026年前三季度,中国经济总量维持平稳扩张,GDP增速处于目标区间之内,但增长中枢在供需约束下回归常态化,季度波动放大,一些结构分化与传导阻滞现象更值得关注。突出表现在:供给结构与需求结构呈分化与背离相互强化之势。外需对内需的联动弱化,加剧“外热内冷”的结构性失衡;价格、融资与财政传导呈结构性非对称修复和传导阻滞。价格修复主要由成本和局部行业驱动,内需拉动不足,货币流动性向生产经营和消费支出转化不充分,财政收支增速分化,土地出让收入持续下降、政府债券融资节奏后移,逆周期调节力度有待释放;就业总量基本稳定,但结构矛盾突出,居民收入增长偏慢且分化加深,平均收入与中位数收入差额扩大,阶层收入差距扩大。就业不确定性与增收压力叠加,强化预防性储蓄、抑制消费意愿,进而削弱消费与投资的内生修复动力。
在此基础上,利用CQMM模型,在给定外生假设条件下,课题组对2026年、2027年的中国主要宏观经济指标进行了更新预测。结果显示:
首先,经济增速方面,预计2026年中国GDP增速为4.79%,较2025年小幅下降0.2个百分点;2027年,进一步放缓至4.61%,且季度趋势上将呈现“前高后低”变化。
其次,主要需求指标方面,2026年,按现价计算固定资产投资(不含农户)增速将下降4.43%,较2025年同期增长下降0.53个百分点,2027年增速降幅缩窄至-1.35%;2026年,社会消费品零售总额名义增速预计为1.17%,2027年,受低基数及增量政策延后效应影响,社会消费品零售总额将出现小幅反弹增长,呈现“前低后高”变化,预计全年增速回暖至3.15%的水平;外需方面,2026年,按现价美元计货物出口总额增速预计将增长22.64%,2027年减缓至19.15%,货物进口总额增速预计将达到27.78%,2027年受基数翘尾影响增速预计将回落至10.17%。
最后,物价方面,2026年,CPI预计上升0.86%,2027年,小幅增加至1.06%,仍将处于较低的通胀水平状态;PPI方面,预计2026年PPI增速将达到2.94%,2027年,随着能源冲击逐步缓解、AI相关产能释放以及前期高基数的抑制效应发挥,预计PPI增速将回落到0.87%。
在政策模拟方面,借助CQMM模型,课题组重点针对出口与内需联动效应下降的现实进行了反事实政策效果模拟。结果显示:在其他条件不变的情况下,出口与内需的联动效应改善有利于稳定就业和消费,对投资下行主要发挥局部对冲作用;而消费和生产需求回升有助于消化库存、缓解价格竞争,支撑价格修复,价格改善又能稳定企业盈利和经营预期,形成进一步的需求反馈。最终,就业、消费和有效投资增加,会扩大产出,促进实际GDP增长。估计表明,若出口对内需的作用效应回到2019年之前的水平,2023—2025年GDP增长率年均将提高1.04个百分点。
综合上述预测分析和政策模拟的结果,课题组认为,2027年应坚持以稳增长为目标、以调结构为主要实现路径,在保持必要总量政策支持的同时,将政策着力点更多转向缓解结构性失衡、疏通经济循环和增强内生需求。报告提出五大政策建议:一强化外需内需联动,促进出口收益向国内利润、就业和收入传导;二是稳定房地产市场,以收储盘活存量,缓解资产价格调整的连锁影响;三是持续做活资本市场,协调融资、减持与税收安排,维护投资者信心;四是做好重点群体就业保障,以稳定劳动收入支撑消费恢复;五是控制好财政货币政策执行节奏,避免公共部门与市场主体同步收缩。
2
同步新闻二:
2026年中国宏观经济形势与政策问卷调查报告:
经济学家普遍预期2026年中国经济将持续保持稳定增长

“2026年中国宏观经济形势与政策问卷调查”始于2013年8月,每年开展两次,此次为第二十七次发布,与《中国宏观经济预测与分析报告》同步推出,影响广泛。
本次调查涵盖19个核心问题,聚焦四大类内容,89位国内经济学家参与作答。
调查显示,2026年经济学家宏观经济信心指数为53.28,高于50荣枯线,略低于今年春季预期值(54.33),经济学家普遍预期2026年中国经济将持续保持稳定增长。当前经济运行平稳,呈现动能向新、结构向优的发展态势,生产供给较快增长,对外贸易增势良好,就业物价总体稳定,发展韧性和活力持续彰显,但仍面临国际环境复杂多变,深层次结构性矛盾问题持续显现,国内需求不足问题较突出,消费、投资增长动力不足等多重挑战。
经济形势预测方面,专家判断2026年美国经济增长率将高于1.9%的增速,呈稳定增长态势;欧元区经济增长率大概率低于去年1.4%的增速,呈放缓趋势。国内经济增速方面,超过九成专家认为2026年中国经济增速将低于去年5%的增速,呈现一定的放缓趋势,另有超过六成的专家预测增速位于4.51%~5.00%之间。物价领域,近九成专家预计CPI同比增长超过0.9%,将呈温和上升趋势;近九成专家预期PPI增长率将超过1.4%。投资领域,几乎所有专家认为固定资产投资增速将出现负增长,超六成预期降幅将超过5.6%。消费领域,超八成专家预测社会消费品零售总额名义增速低于1.4%。就业方面,超六成专家认为城镇调查失业率将有所上升。外贸领域,超过九成专家预计出口总额(人民币计)增速将超过11.2%,超九成专家认为进口总额(人民币计)增速将超过19.9%。汇率方面,九成专家预测2026年年末人民币对美元汇率中间价低于6.90,将呈现升值趋势。货币与信贷领域,超七成专家预期M2增速将高于8.0%,大多数专家认为货币政策将继续保持适度宽松;超八成专家认为央行将不会运用降准、降息等手段引导贷款市场利率下行。
政策建议层面,货币政策方面,83%的专家建议做好结构性货币政策工具"加法",引导金融机构加力支持扩大内需、科技创新、中小微企业等重点领域;83%的专家认为应完善市场化利率形成与传导机制、优化政策利率体系,发挥贷款市场报价利率改革效能,推动降低企业综合融资成本;79%的专家建议进一步疏通货币政策传导机制,把促进经济稳定增长、物价合理回升作为重要考量。财政政策方面,84%的专家建议保持必要的财政赤字、债务总规模和支出总量,加强财政科学管理;83%的专家认为应优化财政支出结构,将投资于物和投资于人紧密结合,兜牢基层"三保"底线;72%的专家建议加快财政支出和债券资金使用进度,持续支持和优化"两重"项目和"两新"政策实施。扩大内需方面,82%的专家建议深入实施提振消费专项行动、制定实施城乡居民增收计划,提升消费能力、意愿和层级;76%的专家认为应推动投资止跌回稳,适当增加中央预算内投资规模,优化实施"两重"项目;72%的专家建议优化地方政府专项债券用途管理,继续发挥新型政策性金融工具作用,有效激发民间投资活力,高质量推进城市更新。
3
同步新闻三:
2026年中国省级经济增长实时监测报告:
总体平稳但省际分化突出、区域格局显著收缩、港澳台经济冷暖各异

厦门大学宏观经济研究中心基于“宏观经济实时监测系统”形成的《2026年中国省级经济增长实时监测报告》于11月14日发布。报告通过高频数据监测,对2026年中国省域及港澳台经济增长进行全景式分析,揭示三大核心特征:总体平稳但省际分化突出、区域格局显著收缩、港澳台经济冷暖各异。
一、 宏观经济与省域增长态势
全国经济大盘总体平稳,10月全国季度GDP累计同比增速为4.60%。31省区市自然形成四层增长梯队。第一梯队为高韧性稳定增长区域,涵盖北京、上海、江苏、浙江、安徽、山东、西藏7省区市,增速均高于全国,区间为5.12%至6.22%,西藏以6.22%居首;长三角和北京依靠完整产业链和科创资源抗波动能力强,安徽是中部高增长代表。第二梯队为温和修复型省份,涵盖天津、河北、河南、湖北、四川、甘肃、青海、宁夏8省区市,增速介于4.48%至5.06%;其中甘肃5.06%、青海5.05%、宁夏4.99%、河南4.97%、四川4.94%、天津4.74%、湖北4.62%均高于全国,河北4.48%略低于全国且增速持续下滑;该梯队面临新兴产业集群规模不足、高附加值研发和数字经济体量不够的挑战。第三梯队为外向型与资源型承压省份,涵盖内蒙古、福建、江西、广东、广西、重庆、贵州、云南、陕西、新疆10省区市,增速介于2.25%至4.88%,仅内蒙古4.88%、广东4.61%略高于全国;承压原因包括粤闽高度绑定欧美市场、受全球需求放缓与关税冲击明显,陕西、新疆资源型产业低位徘徊,江西能源对外依存度高、油价上涨挤压中小企业利润。第四梯队为持续低迷的困难区域,涵盖山西、湖南、海南及东北三省共6省,增速均远低于全国:山西0.41%为全国最低,海南1.28%,辽宁2.39%,吉林2.47%,湖南2.87%,黑龙江2.95%;核心痛点在于产业结构转型滞后,传统重工业与资源型产业仍为经济底盘,面临“青黄不接”阵痛,叠加人口外流和区域竞争,稳增长压力极大。
二、 空间分布格局显著收缩,区域分化由点状扩展为连片
报告指出,2026年全国区域增长格局显著收缩。比较1月末、6月末与10月末的经济地图,1月末高增速区域曾覆盖全国大部分省份,仅东北、河南、云南、山西、新疆等呈低增速;至6月末,高增速区域大幅收缩至长三角、北京及西藏等少数板块,中部、西南及东北大范围转为中低增速乃至显著低增速;至10月末,除山西、海南进一步收缩外,其他区域基本保持这一格局。空间分布变化与四梯队划分高度吻合:高韧性区域形成稳定的“高增速连绵带”,困难区域则由零星分布扩展为连片态势。这表明全国区域经济增长的动力源正向少数高韧性板块集中,区域协调发展压力进一步上升。
三、 港澳台经济增长冷暖各异,风险敏感度分化明显
报告强调,中国香港呈温和复苏、冲高回落态势,2025年低位企稳后,2026年一季度冲高、月度同比逼近6%,随后快速回落,至2026年末增速放缓至4.5%左右,近期已现企稳迹象,整体“前高后低”,波动主要源于高度外向型特征,受外部全球需求及金融环境变化影响较大,叠加本地旅游消费复苏节奏不确定性。中国澳门波动剧烈、高度敏感,呈典型“过山车”特征,2025年初曾现负增长,2026年初脉冲式飙升至8%高点后急剧失速,至2026年下半年重新跌入同比负增长区间,核心原因在于其高度单一且外向的产业结构,几乎完全被博彩旅游业的外部扰动所主导。中国台湾高位运行、科技驱动,2025年稳步上升,2026年一季度跳升、月度同比飙升至15%以上,后续略有回落,但全年累计同比始终维持在12%以上极高水平,主要受半导体及AI服务器等电子产业强劲出口拉动;报告同时提示,需警惕未来全球科技周期变化带来的波动风险。
4
同步新闻四:
中国行业间投资网络的构建与分析报告

报告基于投入产出表、供给使用表和行业投资支出等数据,首次构建2002—2023年中国35部门投资网络,并系统考察资本品供给结构及其经济影响。研究发现:
第一,中国投资网络的行业集中度显著高于生产网络,建筑业始终占据核心供给地位,信息技术服务和研究开发与技术服务的重要性逐步上升,但建筑业主导的基本格局尚未改变。
第二,投资网络的核心供给结构与行业生产率表现存在明显差异,建筑业长期占据较高的供给份额,但其TFP增长率在主要枢纽行业中最低,呈现出高供给份额与低生产率增长并存的结构性特征。
第三,反事实模拟结果显示,投资网络结构变化能够通过改变资本品投入规模及其在行业间的配置,进而影响宏观产出和投资效率。
上述结果表明,资本品供给结构是影响投资效率的重要因素,这为理解中国“高投入—低效率”之谜提供了新的供给侧解释。
(经济学科 林安语)